INVERSIÓN INMOBILIARIA: Zona de Oportunidad vs. intercambio 1031
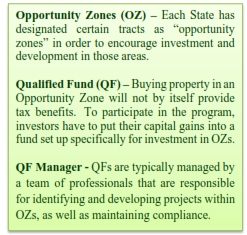
El programa de fondos de Zonas de Oportunidad Calificadas comenzó en 2017, pero el nuevo OZ 2.0 está atrayendo mucha atención. Muchos inversionistas inmobiliarios están dejando los intercambios 1031 en favor de los fondos de Zonas de Oportunidad. Esta comparación de ambos programas de ahorro fiscal explica por qué.
Puntos en común
Tanto los intercambios 1031 como los fondos de Zonas de Oportunidad, llamados «fondos calificados» (QF), incentivan a los inversionistas a reinvertir sus ganancias de capital. En concreto, ambos programas permiten diferir el pago del impuesto sobre esas ganancias. En esencia, eso permite al inversionista ganar dinero con el dinero del Tío Sam, gratis. Los legisladores usan esta técnica eficaz para fomentar la inversión y el desarrollo inmobiliario. Sin embargo, hay diferencias importantes entre los intercambios 1031 y los QF.
Ahorro fiscal
Intercambio 1031 – Diferimiento indefinido
Como probablemente sepa, si vende un inmueble, puede tomar la inversión inicial más la ganancia y reinvertirlas en otra propiedad de igual o mayor valor. Así, difiere el pago del impuesto sobre las ganancias de capital. Puede repetirlo una y otra vez y, al final, «librarse del impuesto al morir».
Este esquema lleva a los inversionistas a reinvertir su dinero en propiedades cada vez más caras, con lo que aumentan su patrimonio.
Eso está muy bien, pero el inversionista tendrá que morir o, tarde o temprano, «pagar la cuenta». ¿Y si hubiera una alternativa?
QF – Diferimiento más exención
Al igual que los intercambios 1031, los QF también permiten diferir el impuesto sobre las ganancias de capital. Una diferencia importante, sin embargo, es que el inversionista no tendrá que seguir reinvirtiendo el dinero en nuevos proyectos indefinidamente para evitar el impuesto.
Con el programa OZ 2.0, el impuesto sobre el dinero invertido en el QF (Ganancia n.º 1) deberá pagarse a los cinco años. Así que, respecto de la Ganancia n.º 1, el viaje termina… aunque probablemente obtendrá un descuento en el impuesto.
En cambio, las ganancias de capital obtenidas mediante la inversión en el QF (Ganancia n.º 2) estarán libres de impuestos siempre que mantenga el dinero en el QF durante al menos 10 años. Así que, para la Ganancia n.º 2, hay una forma de retirar su dinero sin generar ninguna obligación fiscal.
En otras palabras, no tiene que morir para librarse del impuesto. Algo es algo…
Liquidez
Esta es otra posible ventaja del programa OZ.
Intercambio 1031 – Todo o nada
Cuando reinvierte su dinero mediante un intercambio 1031, tiene que invertir todo el dinero obtenido de la venta de la propiedad, es decir, tanto la inversión inicial como las ganancias de capital. Por eso se compran propiedades de reemplazo cada vez más caras. De lo contrario, tendrá que pagar impuestos sobre el dinero que no reinvierta.
QF – Libere el capital original
Con un QF, no está obligado a reinvertir el capital original. Si lo desea, puede retirar ese dinero y reinvertir solo las ganancias de capital.
Ejemplo con intercambio 1031: Un inversionista compró una vivienda por $300,000 y, dos años después, la vendió por $500,000. Si hace un intercambio 1031 con diferimiento total del impuesto, debe comprar una propiedad de reemplazo de $500,000 o más.
Ejemplo con QF: El mismo inversionista compró una vivienda por $300,000 y, dos años después, la vendió por $500,000. Si invierte en un QF, puede quedarse con los $300,000 sin consecuencias fiscales. Solo tiene que poner en el QF la ganancia de capital de $200,000. Al cabo de 10 años, esa inversión de $200,000 genera una ganancia de $400,000. En ese momento, el inversionista puede retirar TODO su dinero del QF (es decir, $600,000) libre de impuestos.
Así es: dije «libre de impuestos«… teniendo en cuenta, por supuesto, el impuesto diferido que habrá pagado antes.
Plazos
Intercambio 1031 – 45 días y 180 días
En un intercambio 1031, la regla es que la venta de la Propiedad A y la compra de la Propiedad B deben formar parte de una única operación integrada. Por eso se llama «intercambio».
- Tiene 45 días desde la fecha de venta de la Propiedad A para identificar una posible Propiedad B.
- El intercambio debe completarse a más tardar 180 días después de la venta de la Propiedad A o antes de la fecha límite de su declaración de impuestos (con prórrogas), lo que ocurra primero.
El segundo plazo no es muy difícil de cumplir, pero el primero puede causar algo de estrés.
QF – 180 días
La regla básica es que las ganancias de capital deben invertirse en un QF dentro de los 180 días siguientes a la venta del activo. Hay algunas excepciones, y todas dan más tiempo para la reinversión.
Nota: Existen reglas especiales sobre los plazos de reinversión de las ganancias de la sección 1231.
Así que, si no cumple el plazo de 45 días de un intercambio 1031, quizá todavía pueda salvar su planificación fiscal invirtiendo el dinero en un QF.
Control de los fondos
Intercambio 1031 – Intermediario calificado
Como explicamos en un artículo anterior, uno de los grandes escollos del intercambio 1031 es que los fondos de la venta de la Propiedad A nunca pueden estar en posesión ni bajo el control del inversionista antes de la compra de la Propiedad B. Por eso es fundamental usar un intermediario calificado (QI).
No usar un QI puede descalificar fácilmente toda la operación y dar lugar a sanciones.
QF – Regla más flexible
En cambio, los inversionistas en un QF no están sujetos a restricciones de «control». Siempre que las ganancias de capital de la venta de la Propiedad A se inviertan en un QF dentro del plazo correspondiente (que, como mínimo, es de 180 días), los beneficios fiscales están a salvo. Los inversionistas incluso podrían usar el dinero mientras tanto: solo tienen que invertirlo en el QF antes de que venza el plazo.
Otras diferencias
En algunos aspectos, los programas simplemente son distintos, ni mejores ni peores. Por ejemplo, al invertir en un QF no existe el requisito de «bienes de naturaleza similar» (like-kind), ya que la operación no es realmente un «intercambio».
Del mismo modo, al invertir en un QF, los fondos pueden ser cualquier tipo de ganancia de capital o de la sección 1231. (Haga clic aquí para ver la lista de fondos que califican). En un intercambio 1031, en cambio, solo se puede reinvertir el capital original y las ganancias de la Propiedad A. En este sentido, el programa de Zonas de Oportunidad es mucho más amplio.
Por último, es probable que un QF aporte cierta diversificación a la inversión. La mayoría de los QF son lo bastante grandes para tener varios proyectos de distinto tipo. (Haga clic aquí para ver ejemplos de proyectos que califican). Eso puede reducir el riesgo en comparación con un intercambio 1031, en el que todo el dinero de la Propiedad A debe ir a la Propiedad B.
Conclusión
Objetivamente, el programa de Zonas de Oportunidad parece tener muchas ventajas sobre el tradicional intercambio 1031. Pero eso no significa que invertir en un QF sea para todo el mundo.
Por ejemplo, tengo clientes inversionistas a los que les gusta participar directamente en el desarrollo de un proyecto, venderlo y reinvertir en otro. Los intercambios 1031 son perfectos para ellos, porque mantienen el control de todos sus proyectos y disfrutan del trabajo.
Para la mayoría de los demás inversionistas, sin embargo, el programa de Zonas de Oportunidad es una auténtica joya.
- ¿Cuáles son los beneficios del programa de Zonas de Oportunidad?
- ¿Quién puede invertir en un QF?
- ¿Qué tipo de dinero califica para un QF?
- ¿Qué tipo de proyectos hay en una Zona de Oportunidad?
- ¿Cuál es el análisis de riesgo de un QF?
- ¿Dónde encuentro un QF en el que invertir?